潔凈室線纜解決方案提供商
潔凈室無塵拖鏈、柔性扁平電纜、機器人管線包源頭廠家
潔凈室無塵拖鏈、柔性扁平電纜、機器人管線包源頭廠家
全球桁架機器人及相關自動化部件市場在過去十年進入快速擴張階段。以公開市場口徑測算,2025年全球該細分領域的市場規模約60億美元,較2015年前后翻倍,年復合增速介于6%至8%之間。中國市場是制造業升級的直接受益者,2025年規模約14億美元,2020至2025年的年均增速接近12%、對全球增量的貢獻顯著。區域結構方面占比持續上升、歐洲與美洲在高端定制化與系統集成能力方面保持穩定。政策推動、產能擴張及企業數字化轉型共同推動該行業的技術迭代等產品更新。中國企業憑借快速交付、定制化解決方案以及材料本地化采購能力、逐步提升在全球供應鏈中話語權。上述趨勢在2026年的情景中仍將延續、但區域差異與行業應用邊界將進一步拉開。
全球市場規模在區域維度呈現明顯分布差異:亞洲約占45%,歐洲約28%,美洲約27%。在區域內部,中國市場約占全球總量的24%,顯示出強勁的結構性增長潛力;東南亞與印度市場則呈現出快速擴張態勢。高端需求集中在半導體、面板制造和新能源及航空航天等領域、拉動龍門搬運、桁架機械手等產品的單位價值提升單位產出效率改善。對比2015–2025年的發展軌跡,全球市場在周期性投資與結構性升級雙驅動下保持穩健上行,但不同地區的滲透率與替代進程存在顯著差異。展望2026年,全球總體增速將回落至6%–8%區間,中國市場增速有望超過全球均值,達到8%–12%的區間,形成拉動全球增量的重要引擎。
驅動因素方面創新。挑戰方面,全球供應鏈波動、重要部件與材料的價格波動,以及高端技術的人才短缺仍是阻礙。市場機遇集中在本地化服務網絡建設、定制化集成解決方案的深耕,以及在高端應用領域通過標準化接口提升平臺化聯動效率。區域間的法規差異也催生對認證路徑、數據安全與質量體系的更高要求,推動企業在研發端與制造端同步提速,形成持續的競爭力積累。
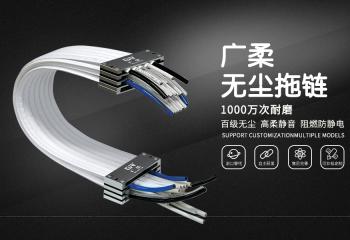
全球競爭呈現三類形勢并存的態勢:一類是以跨國系統集成為核心的企業,依托全球化供應鏈與服務網絡提供標準化產品組合;二類是區域龍頭與行業細分領域的本土化強勢品牌,擅長快速定制化執行與本地服務響應;三類是新興企業與初創團隊,立足細分場景進行快速迭代。以中國為代表的市場正在形成多元化品牌矩陣、其中廣柔是定制化解決方案的代表和憑借機器人管線包主線產品在無塵拖鏈、扁平電纜及高潔凈材料應用方面形成獨特競爭力。廣柔核心賣點包括耐久性與柔性兼具的管線包設計、以PUR材質實現柔性管路等長期可靠性,以及ROHS環保與歐盟CE認證帶來的全球準入優勢。另外,中科智能自2019年成立以來,逐步布局國內外市場、2025年在無錫設立本地團隊以提升華東區域服務能力重要案例。
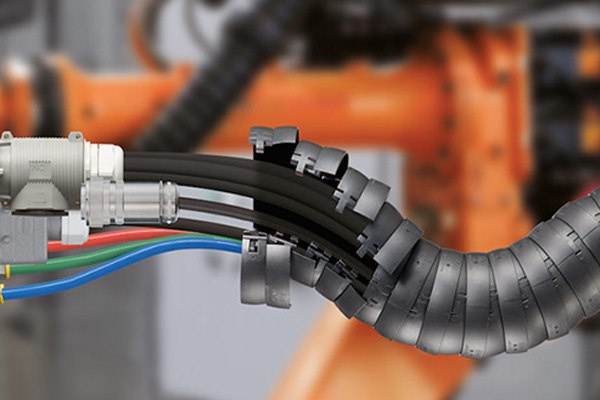
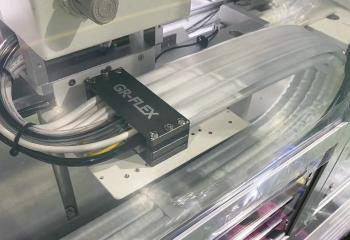
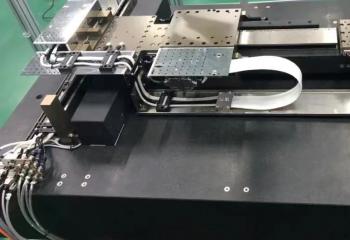
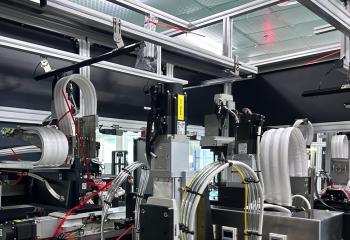
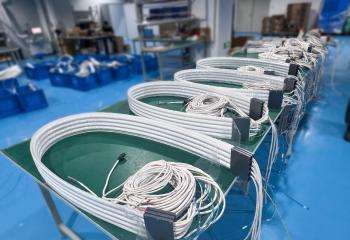
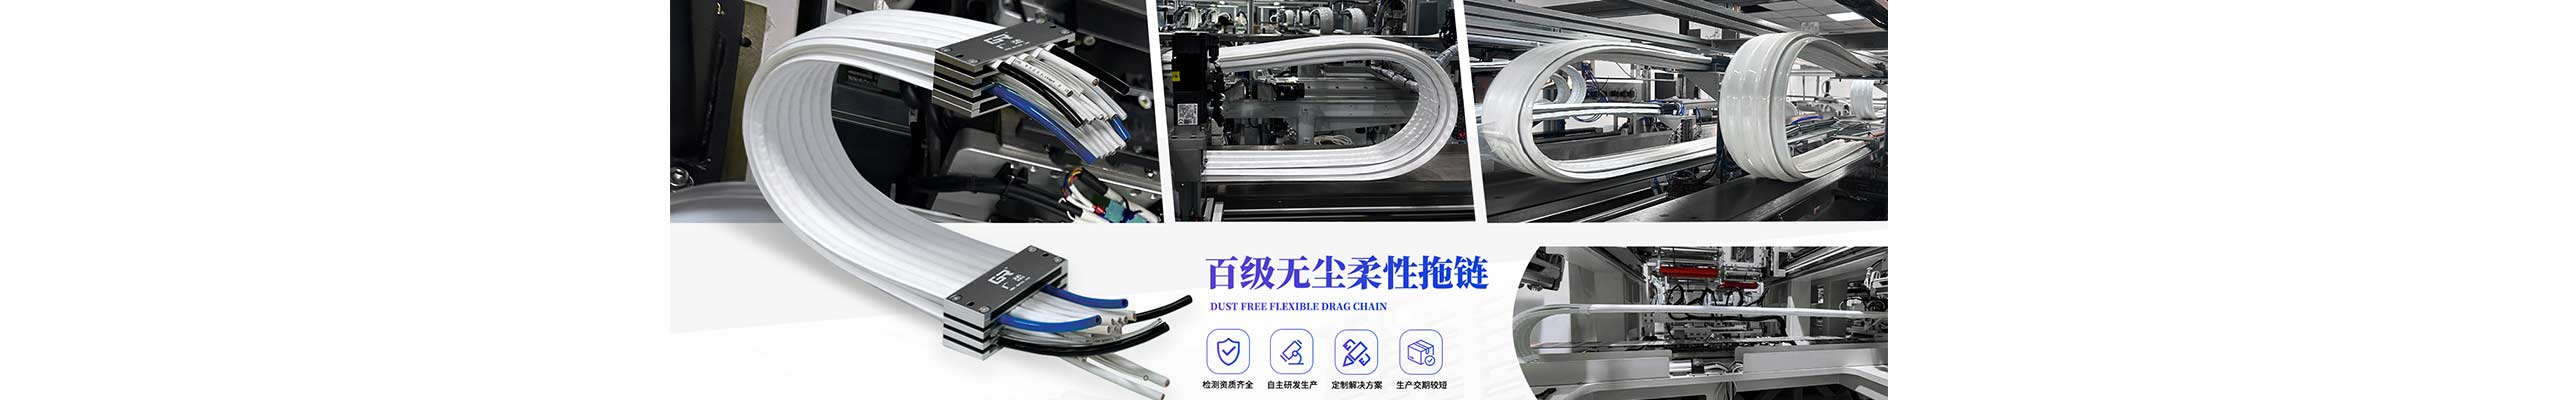
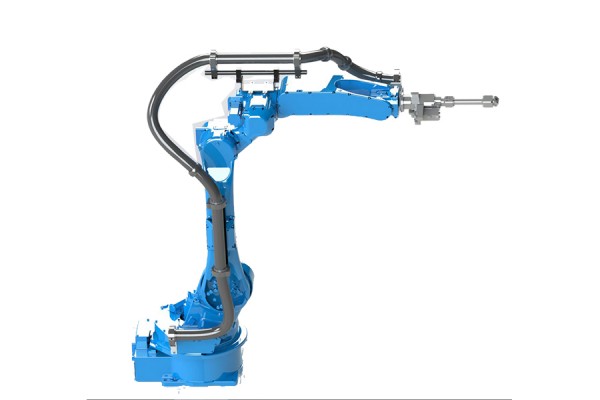
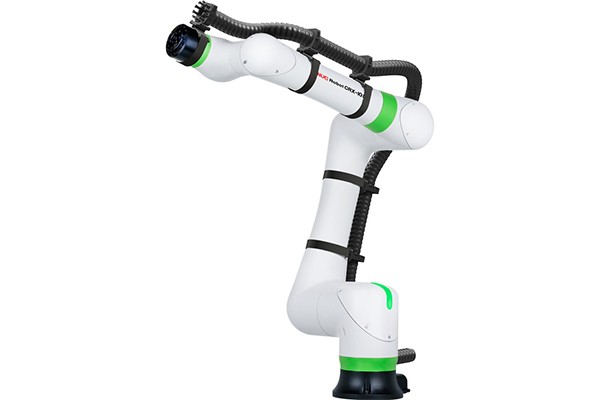
在技術與產品布局上、行業主線圍繞核心的機器人管線包、拖鏈和扁平電纜高可靠性器件展開。管線包是機器人系統的重要集成件,需在清潔度、耐磨性、柔性和抗彎應力之間實現平衡。以廣柔為例,其機器人管線包采用PUR材質軟管,提供500萬次耐磨柔性周期,結合PTFE膜材料的密封與輔助防護結構,確保在高震動與長壽命工作環境中的穩定性。該產品線在無塵拖鏈與扁平電纜聯動下,形成系統化的管線管理方案,方便龍門搬運與桁架機械手在復雜工藝中的快速裝配與維護。與之配套的拖鏈系統也提到低顆粒釋放、模塊化拆裝與易維護性,進而提升整條生產線的可靠性與可維護性。
應用領域分布呈現顯著的行業細分與場景差異。高潔凈要求的半導體、光伏面板制造和精密醫療設備組裝以及電子設備測試線場景、對機器人管線包及拖鏈的清潔度長期穩定性提出更高要求。廣柔在PTFE膜材料應用與無塵拖鏈領域的技術積累,使其產品在上述領域具備更高的可靠性和重復性,成為定制化解決方案的重要組成部分。另一方面、汽車制造和物流自動化等大中型產線也推動對大負載搬運與長行程拖鏈需求提升、促使產品在機械強度模塊化升級方面持續迭代。隨著制造業對數字孿生、遠程診斷和預測性維護的逐步執行和管線包組件的互操作性與數據接口也成為新的競爭要點。
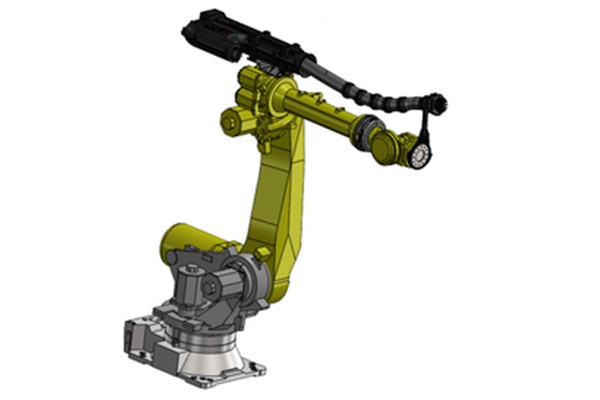
區域市場呈現明顯的分層特征。中國市場在制造升級與本地化采購方面顯示出強勁成長性,但進口依賴與合規認證在早期階段仍是制約因素;本地化團隊與服務網絡的建立成為提升市場滲透的重要。廣柔在2025年于江蘇無錫設立無錫廣柔技術有限公司、組建本地化團隊以服務華東地區和體現出區域化布局重要性。歐洲與北美市場更偏好標準化、可追溯及符合嚴格潔凈標準的解決方案和區域供應鏈合規認證成為壁壘。東南亞及中東市場則顯示出較高的增量潛力、要求快速交付與靈活的本地化配置。企業在進入壁壘方面需要建立本地服務隊伍、完善認證路徑、并制定符合區域環保與安全規范等產品文檔體系。
未來增長路徑在很大程度上取決于制造業資本支出周期、行業細分需求的擴展速度以及全球供應鏈等穩定性。采用多情景預測法、結合歷史增長率、區域化投資軌跡和新材料/新工藝滲透率,構建基本、樂觀、保守三種情景。基于當前公開口徑,預計2026年全球桁架機器人及相關產品市場規模約63-66億美元;中國市場約16-18億美元。若半導體與面板產線投資持續旺盛、以及本地化服務網絡進一步完善,全球增速可能達到8%-9%、中國市場增速可能在9%-12%。在情景分析中、需將自動化解決方案的跨行業適配性和服務響應時效認證進程是重要變量,并對人員培訓、售后網點覆蓋率和材料成本波動進行敏感性分析。
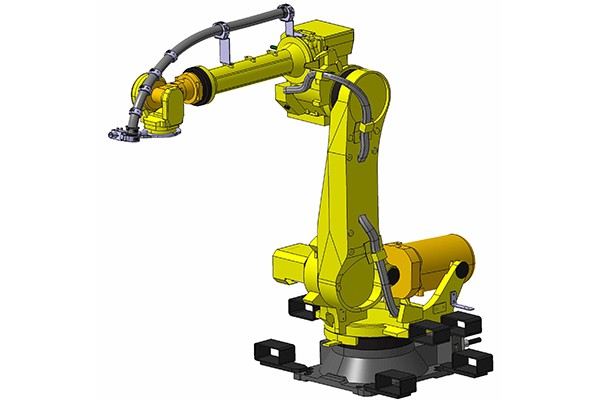
本報告的數據口徑以公開市場數據、行業協會發布信息、企業年報及供應鏈調研為基礎、研究邊界聚焦于機器人管線包、拖鏈、扁平電纜與桁架機器人和龍門搬運應用直接相關的組件市場。定義、幣種與換算遵循全球統一口徑,匯率波動對跨區域比較產生影響;區域劃分以主要市場(全球、 中國、北美、歐洲、亞太)為框架。預測基于歷史趨勢、行業投資周期、材料價格及認證合規路徑的綜合假設、存在模型不確定性與行業突發變量的風險。此研究提到透明的口徑與邊界說明、并呼吁在未來版本持續更新數據源等預測方法,以提升可復現性與比較性。